Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **

Ähnliche Suchbegriffe für Allergologischer Test
Top-Angebote
Produkte zum Begriff Allergologischer Test:
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
cerascreen Darmparasiten Test 1 St TestDer cerascreen Darmparasiten Test ist eine Stuhluntersuchung auf verschiedene Arten von Parasiten (Kryptosporidien, Amöben, Lamblien, Blastozysten) und Wurmeiern (Zwergfadenwurm, Peitschenwurm, Rinderbandwurm / Schweinebandwurm). ? Zuhause Probe entnehmen ? bequem & diskret ? professionelle Analyse im medizinischen Fachlabor ? Zeit sparen: keine Wartezeit, kein Arztbesuch? Konkrete Handlungsempfehlungen ? Ergebnis innerhalb von 1-2 Werktagen nach Probeneingang56,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **


Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkommensteuererklärung fristgerecht abgeben und die Einkommensteuer entsprechend seiner Gewinne zahlen. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in seiner Gewerbesteuererklärung anzugeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Allergologischer Test:
-
Betriebswirtschaftliche Steuerlehre, Fachbücher von Heinz KußmaulDie 8. Auflage der "Betriebswirtschaftlichen Steuerlehre" bietet eine umfassende und aktualisierte Auseinandersetzung mit den zentralen Themen der Betriebswirtschaftlichen Steuerlehre. Dieses Fachbuch richtet sich insbesondere an Studierende von Master-Studiengängen sowie an Lehrende und Praktiker, die sich intensiv mit steuerlichen Fragestellungen im Unternehmenskontext beschäftigen möchten. Die Neugestaltung des Werkes umfasst eine vollständige Überarbeitung und partielle Neustrukturierung, um den aktuellen gesetzlichen Stand von 2020 zu reflektieren. Der Inhalt ist in zwei Hauptteile gegliedert: Der erste Teil behandelt das Rechnungswesen und die Unternehmensbesteuerung, während der zweite Teil sich mit der Unternehmensstruktur und der Wahl der Rechtsform sowie der internationalen Betriebswirtschaftlichen Steuerlehre auseinandersetzt. Mit 670 Seiten bietet das Buch eine fundierte Grundlage für alle, die sich mit den komplexen Aspekten der Betriebswirtschaftlichen Steuerlehre vertraut machen möchten.44,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
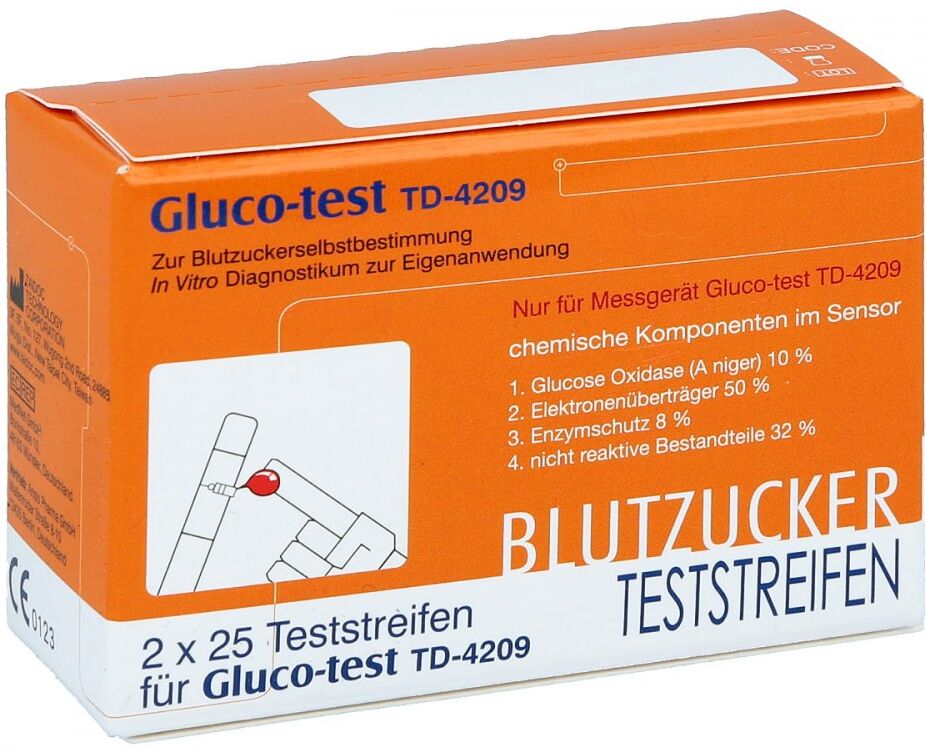
Gluco-test Gluco Test BlutzuckerteststreifenAnwendungsgebiet von Gluco Test BlutzuckerteststreifenMit den Gluco Test Blutzuckerteststreifen können Sie Ihren Blutzuckerwert schnell und einfach selbst bestimmen. Viele Krankheiten sind auf einen erhöhten oder einen verringerten Zuckerspiegel im Blut zurückzuführen. Ein zu niedriger oder zu hoher Blutspiegel kann wiederum weitere Beschwerden zur Folge haben. Deshalb ist eine Blutzuckerbestimmung besonders bei Personen mit Beschwerden die auf einen Diabetes hinweisen, bei Diabetikern zur regelmäßigen Kontrolle, bei Schwangeren sowie zur allgemeinen Gesundheitsvorsorge zu empfehlen. Wirkungsweise von Gluco Test BlutzuckerteststreifenDie Gluco Test Blutzuckerteststreifen sind zur Anwendung mit dem Gerät Gluco-test TD-4209 geeignet. Dabei wird ein Bluttropfen durch einen kleinen Stich in die Fingerkuppe gewonnen und auf den Teststreifen aufgetragen. Ein Blutzuckermessgerät wertet diese Probe aus und zeigt kurze Zeit später den Blutzuckerspiegel an. Wirkstoffe / Inhaltsstoffe / ZutatenGluco Test Blutzuckerteststreifen enthalten folgende chemische Komponenten im Sensor: Glucose Oxidase (A. niger) 10 % Elektronenüberträger 50 % Enzymschutz 8 % nicht-reaktive Bestandteile 32 % DosierungEntnehmen Sie pro Anwendung einen Tropfen Blut aus der Fingerkuppe und tragen Sie diesen auf Gluco Test Blutzuckerteststreifen auf. Mit Hilfe des Blutzuckermessgerätes Gluco-test TD-4209 lassen Sie sich anschließend Ihren Blutzuckerwert anzeigen. HinweiseGluco Test Blutzuckerteststreifen enthalten 2 x 25 Teststreifen für das Blutzuckermessgerät Gluco-test TD-4209. Gluco Test Blutzuckerteststreifen können in Ihrer Versandapotheke www.juvalis.de erworben werden.24,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
Ähnliche Suchbegriffe für Allergologischer Test
-
cerascreen Darmparasiten Test 1 St TestDer cerascreen Darmparasiten Test ist eine Stuhluntersuchung auf verschiedene Arten von Parasiten (Kryptosporidien, Amöben, Lamblien, Blastozysten) und Wurmeiern (Zwergfadenwurm, Peitschenwurm, Rinderbandwurm / Schweinebandwurm). ? Zuhause Probe entnehmen ? bequem & diskret ? professionelle Analyse im medizinischen Fachlabor ? Zeit sparen: keine Wartezeit, kein Arztbesuch? Konkrete Handlungsempfehlungen ? Ergebnis innerhalb von 1-2 Werktagen nach Probeneingang56,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
cerascreen Schwermetall Test 1 St TestMit diesem Probenahme- und Einsende-Testkit kannst du die wahrscheinliche Konzentration möglicher verschiedener Schwermetalle im Urin bestimmen lassen, darunter Aluminium, Arsen, Blei, Cadmium, Chrom, Cobalt, Nickel, Quecksilber und Zink. Das Testkit beinhaltet sämtliches Zubehör, das für die Probenentnahme erforderlich ist. Die Entnahme der Urinprobe erfolgt unkompliziert von zuhause aus. Die nachfolgende professionelle Analyse wird in einem spezialisierten medizinischen Fachlabor durchgeführt, was dir wertvolle Zeit erspart ? kein Bedarf an Arztbesuchen und lästigen Wartezeiten. Nachdem deine Probe eingegangen ist, erhältst du die Ergebnisse innerhalb eines Zeitraums von 5-7 Werktagen.74,07 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
cerascreen Mineralstoff Test 1 St TestDer Mineralstoff-Test von cerascreen ist ein Testkit zur Ermittlung der Versorgung mit den essentiellen Mineralstoffen Magnesium, Zink und Selen.Der Test ist ein Selbsttest, der zu Hause durchgeführt werden kann. Das Testkit beinhaltet alles Notwendige für die Probenentnahme. Nach der kostenlosen Einsendung der Probe in das zertifizierte, diagnostische Fachlabor ist das Ergebnis nach wenigen Tagen abrufbar. Zusätzlich zum Ergebnis erhalten die Kunden hilfreiche Tipps und Handlungsempfehlungen.Symptome eines Mineralstoffmangels im Überblick:- geschwächtes Immunsystem und somit eine erhöhte Infektanfälligkeit- Magen-Darm-Beschwerden- Muskelkrämpfe- verzögerte Wundheilung- Hautirritationen- Haarausfall- Appetitlosigkeit- verringerte Leistungsfähigkeit- männliche UnfruchtbarkeitDas Mineralstoff-Testkit besteht aus:- einer ausführlichen, bebilderten Anleitung, in der die Testdurchführung und die Online- Registrierung des Tests erläutert wird,- dem Blutentnahme-Set, bestehend aus einem Transportröhrchen, Blutauffangröhrchen, 2 Lanzetten CE 0344, Pflaster, Tupfer und Desinfektionstuch,- einem Rücksendebeutel, in dem die Blutprobe kostenlos an das Labor von cerascreen gesendet wird,- einer Aktivierungskarte mit Test-ID zur Registrierung des Tests.Wie funktioniert der Mineralstoff-Test?cerascreen Tests sind schnell, einfach und sicher. Aufgrund neuester laboranalytischer Verfahren sind Blutanalysen mit sehr geringen Blutmengen aus dem Finger möglich (von nur 300 μl = 8 Tropfen). Mithilfe des Blutentnahmesets wird eine kleine Blutprobe aus dem Finger entnommen und anschließend in dem beiliegenden Rücksendeumschlag kostenfrei an unser diagnostisches Fachlabor geschickt.Im Labor wird die Konzentration der Mineralstoffe Magnesium, Zink und Selen bestimmt. Wenige Werktage später ist der persönliche Ergebnisbericht in dem eigenen Online-Kundenbereich einzusehen. Neben den detaillierten Ergebnissen bekommen Sie wertvolle Gesundheitsempfehlungen und Tipps zu den einzelnen Nährstoffen.Für wen eignet sich der Mineralstoff-Test?Der Mineralstoff-Selbsttest eignet sich für alle Personen, die auf einfache und bequeme Weise ihre Versorgung mit diesen drei Mineralstoffen erfahren möchten. Nicht nur Sportler sollten für eine gesteigerte Leistungsfähigkeit optimal mit diesen Nährstoffen versorgt sein. Auch wer häufig angeschlagen ist, mit Muskelkrämpfen zu kämpfen hat oder beispielsweise zu Haarausfall neigt, sollte seinen Nährstoffspiegel überprüfen lassen. Der Weg zum Arzt ist nun nicht mehr nötig, denn mit den Tipps und Handlungsempfehlungen aus dem cerascreen Ergebnisbericht können Sie Ihren Mineralstoffspiegel ganz leicht wieder in die richtige Bahn lenken.Alle Vorteile im Überblick:- individuelle Auswertung- von Experten entwickelt- sicher und vertraulich- Analyse im Fachlabor- eigener, sicherer Kundenbereich- persönliche Beratung66,11 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkommensteuererklärung fristgerecht abgeben und die Einkommensteuer entsprechend seiner Gewinne zahlen. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in seiner Gewerbesteuererklärung anzugeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.